
La téléassistance n’est pas remboursée par la Sécurité sociale, la mutuelle n’intervient que si le contrat le prévoit, et l’aide la plus concrète à examiner d’abord est l’APA à domicile, parfois complétée par une caisse de retraite et, dans certains cas, par un avantage fiscal couvrant 50 % des dépenses éligibles. Pour une famille, la bonne question n’est donc pas seulement « est-ce que la mutuelle paie ? », mais aussi « quelle aide publique peut financer l’installation ou l’abonnement avant de solliciter la complémentaire ? »
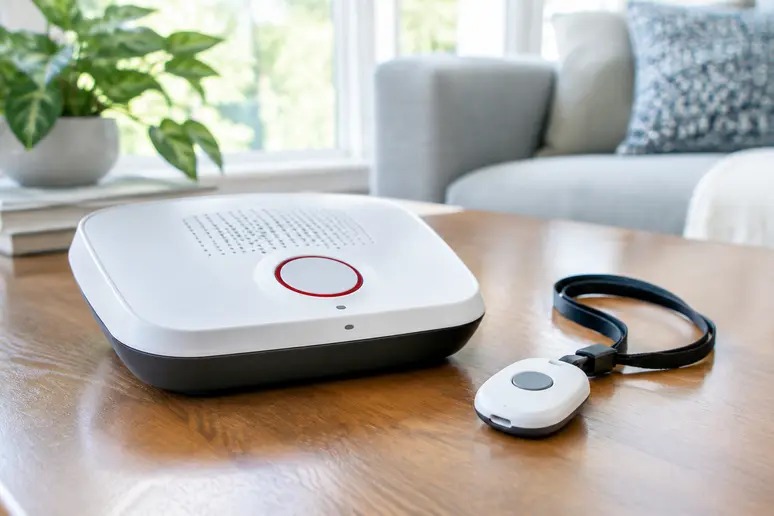
La téléassistance met en relation une personne âgée avec un téléopérateur 24 h/24 et 7 j/7 en cas de problème à domicile, par exemple une chute ou un malaise. Comme ce service relève de plusieurs circuits de financement distincts, il faut vérifier séparément l’aide publique, le contrat de mutuelle et le traitement fiscal.
APA, caisse de retraite, avantage fiscal : les aides à regarder d’abord
L’APA à domicile peut financer une téléassistance lorsque la dépense figure dans le plan d’aide décidé par le département. C’est le premier levier à examiner quand le besoin de sécuriser le maintien à domicile est déjà identifié.
Quand l’APA peut payer une partie de la téléassistance
L’Allocation personnalisée d’autonomie n’ouvre pas une prise en charge automatique du simple fait qu’un abonnement existe. La téléassistance doit être intégrée au plan d’aide, ce qui change la démarche pratique : il faut faire examiner ce besoin au moment de l’évaluation ou demander son ajout avant de considérer le coût comme définitivement à votre charge.
Comment la caisse de retraite peut compléter le financement
Les caisses de retraite peuvent proposer une aide pour mettre en place une téléassistance, notamment après une hospitalisation. Le point de vigilance est le cumul : la même dépense ne doit pas être financée à la fois par cette aide et par l’APA.
Dans quels cas l’avantage fiscal allège la dépense
Le crédit d’impôt ou la déduction fiscale pour les services à la personne couvre 50 % des dépenses engagées pour la téléassistance. Cet avantage peut aussi concerner une personne non imposable lorsque le bénéficiaire est reconnu en perte d’autonomie ou remplit les critères applicables, ce qui en fait un levier différent d’une aide directe sur facture.
Téléassistance et mutuelle : quelle prise en charge réelle ?
La mutuelle ne rembourse pas la téléassistance par principe, car aucune complémentaire santé n’est légalement obligée de couvrir ce service. La prise en charge dépend entièrement des garanties prévues par le contrat.
Ce que le contrat de mutuelle peut réellement prévoir
Le point à contrôler est simple : la garantie mentionne-t-elle la téléassistance, et pour quel poste précis ? Selon les contrats, l’aide peut viser l’installation, l’abonnement, ou ne rien prévoir du tout, ce qui explique pourquoi deux adhérents d’organismes différents peuvent avoir des réponses opposées pour un besoin pourtant identique.
Le rôle des fonds d’action sociale des mutuelles
Des mutuelles disposent aussi d’un fonds d’action sociale pouvant servir à une aide exceptionnelle. Un site d’information sur le logement des seniors présente également ce fonds social comme une ressource possible pour financer l’installation ou l’abonnement.
Il faut lire cette piste pour ce qu’elle est : une aide ponctuelle, pas une garantie générale attachée à tous les contrats. En pratique, ce soutien peut être utile quand le contrat standard ne rembourse rien ou quand le reste à charge demeure trop élevé.
Sécurité sociale et téléassistance : l’absence de remboursement
La Sécurité sociale ne rembourse pas les frais de téléassistance. Chercher ce financement du côté de l’Assurance Maladie fait perdre du temps, car le service relève d’autres canaux.
Pourquoi l’Assurance Maladie n’est pas le bon interlocuteur
Pour un particulier, la conséquence est très concrète : le budget doit être construit sans attendre de prise en charge du régime général. La logique utile consiste à examiner d’abord l’APA, puis la caisse de retraite si elle peut intervenir, et enfin la mutuelle selon les garanties réellement souscrites.
Le coût à anticiper quand aucune aide directe n’est obtenue
Un abonnement standard à domicile est souvent affiché entre 20 € et 39 € par mois selon les prestataires. Cette indication commerciale ne vaut pas barème officiel, mais elle donne un ordre de grandeur pour mesurer ce que représenterait un reste à charge mensuel si aucune aide immédiate n’est accordée.
Les erreurs qui bloquent le financement de la téléassistance
Les refus ou les mauvaises surprises viennent souvent d’une confusion entre les circuits de prise en charge. Voici les erreurs les plus pénalisantes et la correction à apporter.
- Compter sur la Sécurité sociale pour payer le service aboutit à une impasse, puisque l’Assurance Maladie ne rembourse pas la téléassistance. Il faut orienter la demande vers l’APA, la caisse de retraite ou la mutuelle selon le cas.
- Signer un abonnement avant d’avoir vérifié l’APA laisse parfois la dépense hors du plan d’aide, avec un reste à charge plus élevé que prévu. Il faut faire examiner la téléassistance comme besoin de maintien à domicile avant de considérer le financement comme bouclé.
- Traiter l’aide de la caisse de retraite comme un doublon de l’APA peut conduire à un refus sur la même facture. Il faut distinguer les dépenses financées par chaque organisme et éviter de présenter une même charge à deux guichets publics.
- Lire trop vite le contrat de mutuelle produit une attente de remboursement qui n’existe pas dans les garanties. Il faut repérer noir sur blanc si la complémentaire prévoit quelque chose pour l’installation, l’abonnement ou aucune des deux lignes.
- Confondre aide directe et avantage fiscal brouille le budget, car l’une peut réduire la dépense au moment de la mise en place tandis que l’autre intervient selon les règles fiscales applicables. Il faut donc construire le plan de financement en séparant ce qui baisse la facture immédiatement de ce qui allège ensuite le coût pour le foyer.
La question suivante est souvent : à qui faut-il envoyer la première demande ? Si l’objectif est de réduire le reste à charge dès le départ, la priorité va à l’APA à domicile quand elle est envisageable, puis à la caisse de retraite ou à la mutuelle selon la situation.
FAQ sur la téléassistance et le remboursement
La mutuelle rembourse-t-elle toujours une téléalarme à domicile ?
Non. La complémentaire ne paie que si le contrat prévoit cette garantie ou si une aide exceptionnelle est accordée via son action sociale.
L’APA et la caisse de retraite peuvent-elles financer la même dépense ?
La caisse de retraite peut aider à mettre en place une téléassistance, mais pas en cumul avec l’APA pour la même aide. Il faut donc distinguer précisément le poste financé.
Une personne non imposable peut-elle profiter de l’avantage fiscal ?
Oui, dans certains cas liés à la perte d’autonomie ou aux critères applicables aux services à la personne. Le point à vérifier est l’éligibilité du bénéficiaire et de la dépense concernée.